
В Україні можуть суттєво посилити відповідальність за використання банківських карток, рахунків та інших платіжних інструментів у незаконних схемах.
Про це пише Polemika.
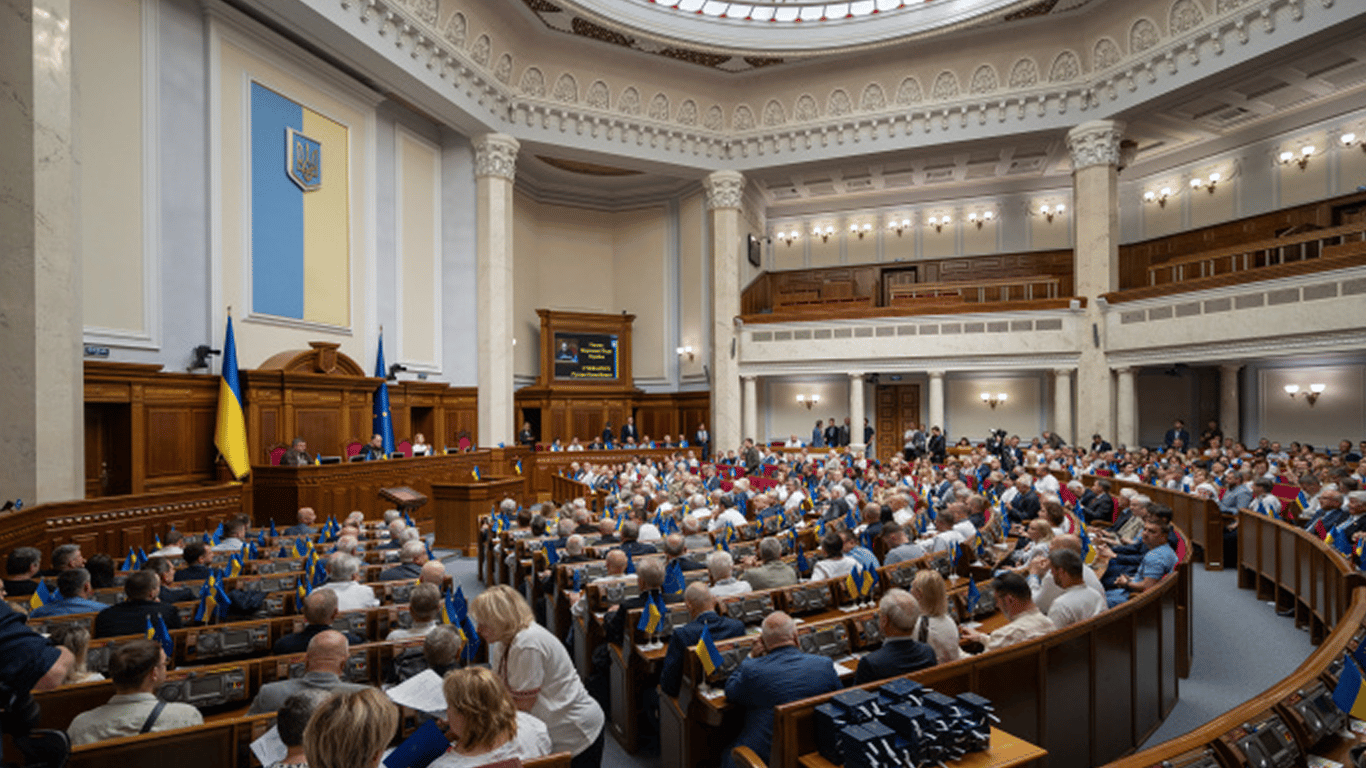
15 вересня 2026 року Верховна Рада підтримала за основу законопроєкт №16013, який передбачає посилення кримінальної відповідальності за низку дій із платіжними інструментами та так званими «дроп-рахунками».
За законопроєкт проголосували 299 народних депутатів.
Водночас важливо розуміти: документ поки що не є чинним законом.
Його підтримали в першому читанні, тому попереду подальший розгляд і законодавча процедура.
Для власників банківських карток це важливий сигнал: передача рахунку іншій людині за винагороду може мати значно серйозніші наслідки, ніж здається на перший погляд.
Навигация
Що таке «дроп» простими словами
«Дроп» — це людина, яка надає власний банківський рахунок, картку або доступ до фінансового інструменту іншій особі для проведення операцій.
У різних схемах такі рахунки можуть використовуватися як проміжна ланка для переказу коштів, приховування їхнього походження або ускладнення встановлення справжнього отримувача.
Термін «дроп-рахунок» найчастіше використовують для рахунку, який фактично використовується іншими особами для проведення фінансових операцій.
До подібних інструментів можуть належати:
- банківські картки;
- банківські рахунки;
- платіжні рахунки;
- електронні гаманці;
- платіжні інструменти;
- облікові дані;
- засоби доступу до банківського рахунку;
- інша інформація, необхідна для здійснення платежів.
За інформацією Верховної Ради, мережі номінальних платіжних рахунків використовуються у злочинній діяльності та стали окремим елементом інфраструктури економічної й кіберзлочинності.
Що передбачає законопроєкт №16013
Законопроєкт №16013 пропонує внести зміни до Кримінального та Кримінального процесуального кодексів України.
Зокрема, пропонується запровадити нову статтю 200¹ Кримінального кодексу України.
Вона має стосуватися передачі, одержання, придбання, зберігання та іншого набуття платіжних
інструментів або пов’язаної з ними інформації з метою використання для шахрайства чи іншого кримінального правопорушення.
Тобто мова йде не лише про звичайну пластикову банківську картку.
Під увагу можуть потрапити:
- платіжні картки;
- банківські рахунки;
- платіжні рахунки;
- електронні гаманці;
- платіжні інструкції;
- індивідуальна облікова інформація;
- дані для доступу до фінансових інструментів.
Яке покарання пропонують для «дропів»
Саме питання покарання стало однією з найбільш обговорюваних частин законопроєкту.
Запропоновані санкції залежать від характеру конкретного порушення.
| Дія | Запропонована відповідальність |
|---|---|
| Передача платіжного інструменту або доступу до рахунку для незаконного використання | штраф |
| Незаконне отримання, придбання, зберігання або збут платіжних інструментів | штраф або позбавлення волі |
| Повторне вчинення окремих дій | суворіша кримінальна відповідальність |
| Окремі незаконні операції з платіжними інструментами та електронними грошима | штраф або позбавлення волі залежно від складу правопорушення |
За даними щодо запропонованих норм, у певних випадках може йтися про штраф до 170 тисяч гривень, а також про позбавлення волі на строк до 6 років.
За повторне вчинення окремих дій пропонується відповідальність до 8 років позбавлення волі.
Однак ці положення ще можуть змінитися під час проходження законопроєкту в парламенті.
Важливо: зазначені санкції поки не діють, оскільки законопроєкт ще не ухвалений у цілому та не набув чинності.
Чи можуть посадити за просту передачу банківської картки
Не зовсім правильно трактувати законопроєкт за принципом: «передав картку — автоматично отримав тюремний строк».
У запропонованій нормі йдеться про відповідні дії, які здійснюються з метою вчинення шахрайства або іншого кримінального правопорушення.
Тому під час оцінки конкретної ситуації матимуть значення всі її обставини.
Наприклад, суттєвими можуть бути:
- мета передачі картки;
- характер операцій;
- розуміння особою того, для чого використовується рахунок;
- обсяг і характер фінансових операцій;
- повторність дій;
- інші обставини, передбачені кримінальним законодавством.
Ключове питання — не лише сам факт використання картки іншою людиною, а обставини та мета відповідних дій.
Чому в Україні хочуть посилити відповідальність
Однією з причин законодавчих змін є необхідність протидіяти схемам, у яких використовуються численні рахунки різних людей.
Такі рахунки можуть бути частиною складного фінансового ланцюга.
У ньому:
- одна людина може передати свою картку;
- на рахунок надходять кошти;
- гроші переводяться далі;
- використовуються інші рахунки;
- кінцевого отримувача коштів стає складніше встановити.
Саме такі механізми можуть використовуватися у фінансових та кіберзлочинах.
За позицією Верховної Ради, законопроєкт також спрямований на наближення українського
законодавства до норм Європейського Союзу щодо протидії шахрайству та підробці безготівкових платіжних засобів.
Чи стосується це звичайних українців
Потенційно — так.
Передусім йдеться про людей, які погоджуються на пропозиції на кшталт:
- «Дай свою картку — отримаєш гроші».
- «Відкрий рахунок, а користуватися ним будемо ми».
- «Отримуй платежі на свою картку за відсоток».
- «Передай доступ до банкінгу — це легкий заробіток».
- «Оформи кілька карток для роботи».
Подібні пропозиції можуть виглядати як спосіб швидко заробити гроші, але створюють ризики для власника рахунку.
Найнебезпечніше — коли людина погоджується на таку схему, не розуміючи, звідки надходитимуть гроші та для чого використовуватиметься її рахунок.
Які банківські дані не можна передавати
Незалежно від майбутніх законодавчих змін, власникам карток не варто передавати стороннім особам конфіденційні банківські дані.
До них належать:
- PIN-код;
- CVV/CVC-код;
- паролі від онлайн-банкінгу;
- одноразові коди підтвердження;
- логін до банківського застосунку;
- коди підтвердження операцій;
- доступ до смартфона, на якому встановлений банківський застосунок.
Якщо хтось просить надати такі дані під приводом «активації», «отримання переказу» або «працевлаштування», варто спочатку перевірити інформацію через офіційні канали банку.
Коли законопроєкт набуде чинності
Станом на 16 вересня 2026 року законопроєкт №16013 ще не набув чинності.
15 вересня Верховна Рада підтримала його за основу.
Подальша процедура передбачає роботу над текстом документа та його розгляд у наступному читанні.
Тому зараз неправильно говорити, що в Україні вже діють нові штрафи або строки ув’язнення саме за новою статтею, запропонованою законопроєктом.
Що відбулося 15 вересня 2026 року
| Подія | Статус |
|---|---|
| Законопроєкт №16013 внесено до порядку денного | Виконано |
| Розгляд у першому читанні | Виконано |
| Голосування за основу | 299 голосів «за» |
| Друге читання | Попереду |
| Ухвалення закону в цілому | Ще не відбулося |
| Набуття чинності | Ще не відбулося |
Що потрібно знати власникам карток
Щоб не опинитися втягнутим у сумнівну фінансову схему, варто дотримуватися кількох простих правил:
- не передавати банківську картку стороннім;
- не повідомляти PIN та CVV;
- не передавати коди з SMS;
- не давати доступ до онлайн-банкінгу;
- не дозволяти іншій людині користуватися вашим рахунком;
- не погоджуватися отримувати чужі кошти за відсоток;
- не відкривати рахунок на прохання незнайомої особи;
- при підозрілій активності негайно звертатися до банку.
Що буде далі
Законопроєкт №16013 ще має пройти наступні етапи розгляду.
Під час подальшої роботи над документом його формулювання та окремі положення можуть змінюватися.
Тому остаточні штрафи, строки покарання та інші юридичні наслідки потрібно оцінювати за текстом закону, який буде ухвалений парламентом і набуде чинності.
Поки законопроєкт проходить парламентську процедуру, найкращий спосіб захистити себе — не передавати стороннім особам доступ до власних фінансів.
Верховна Рада зробила перший крок до посилення відповідальності за використання банківських рахунків і платіжних інструментів у незаконних схемах.
15 вересня 2026 року 299 депутатів підтримали законопроєкт №16013 за основу.
Документ передбачає, зокрема, запровадження нової статті 200¹ Кримінального кодексу України щодо незаконних дій із
платіжними інструментами та пов’язаною з ними інформацією, якщо вони здійснюються з метою вчинення шахрайства або іншого кримінального правопорушення.
Водночас нові покарання ще не набули чинності.
Для пересічного користувача головне правило залишається простим: не передавати іншим людям банківські картки, паролі, коди підтвердження та доступ до рахунків.
Водночас дізнайтеся, навіщо потрібне підтвердження виїзду з України.


